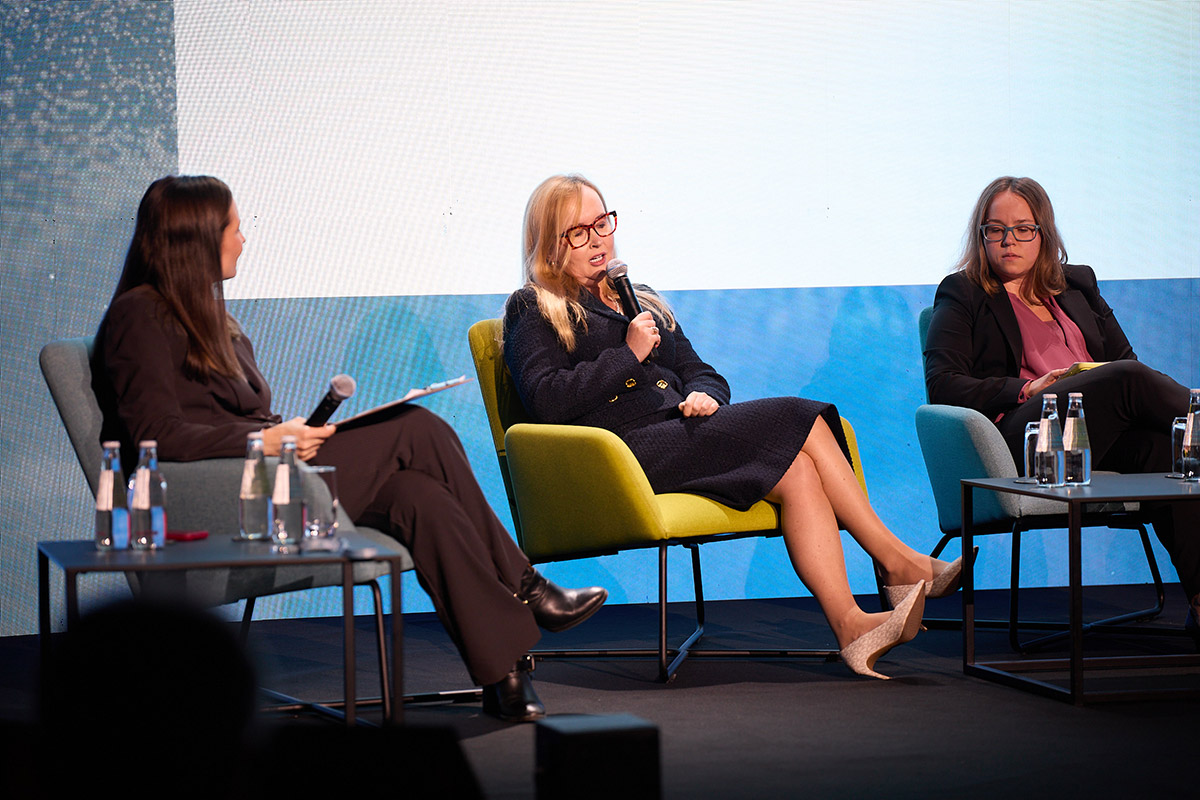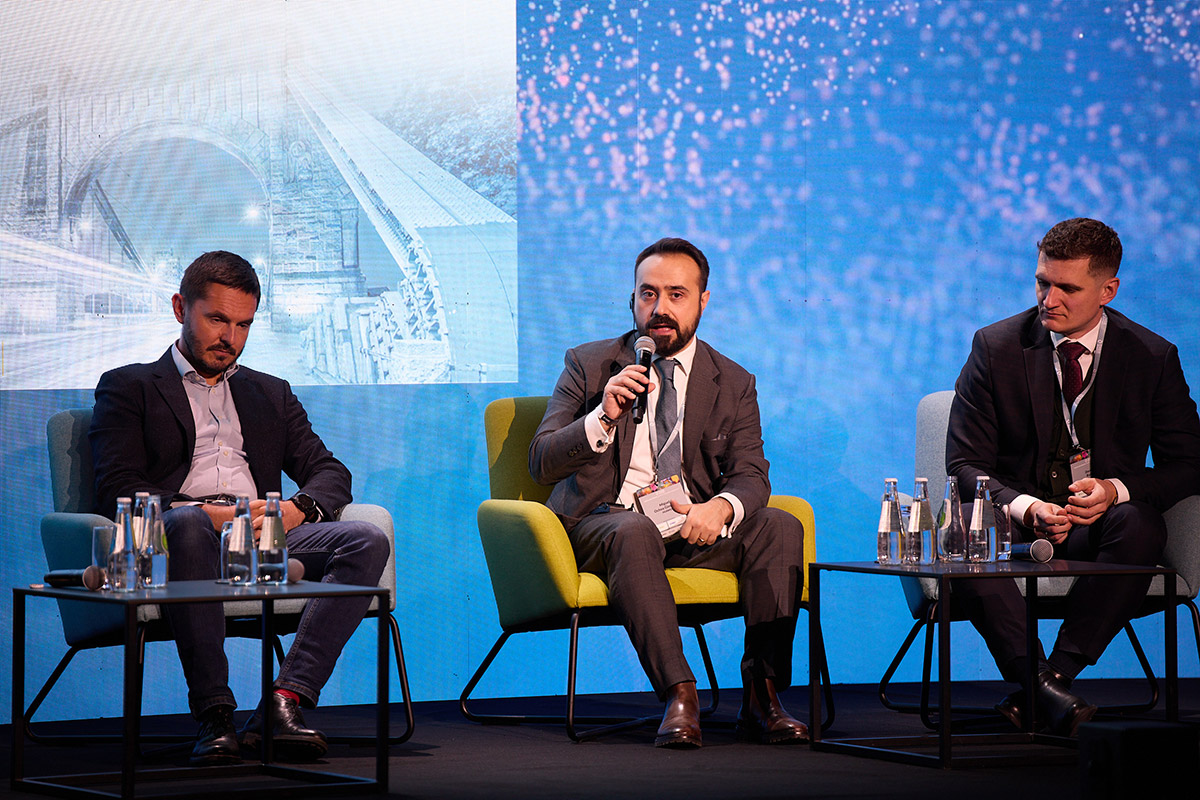

Dyskusja: Gaz trwale przejściowy? Rola błękitnego paliwa i gazów zdekarbonizowanych po 2030 roku podczas Wrocław Bridge Energy and Industry Dialogue 2026
Gaz jako paliwo „trwale przejściowe”. Między pułapką wysokich cen, monopolem a widmem osieroconych miliardów
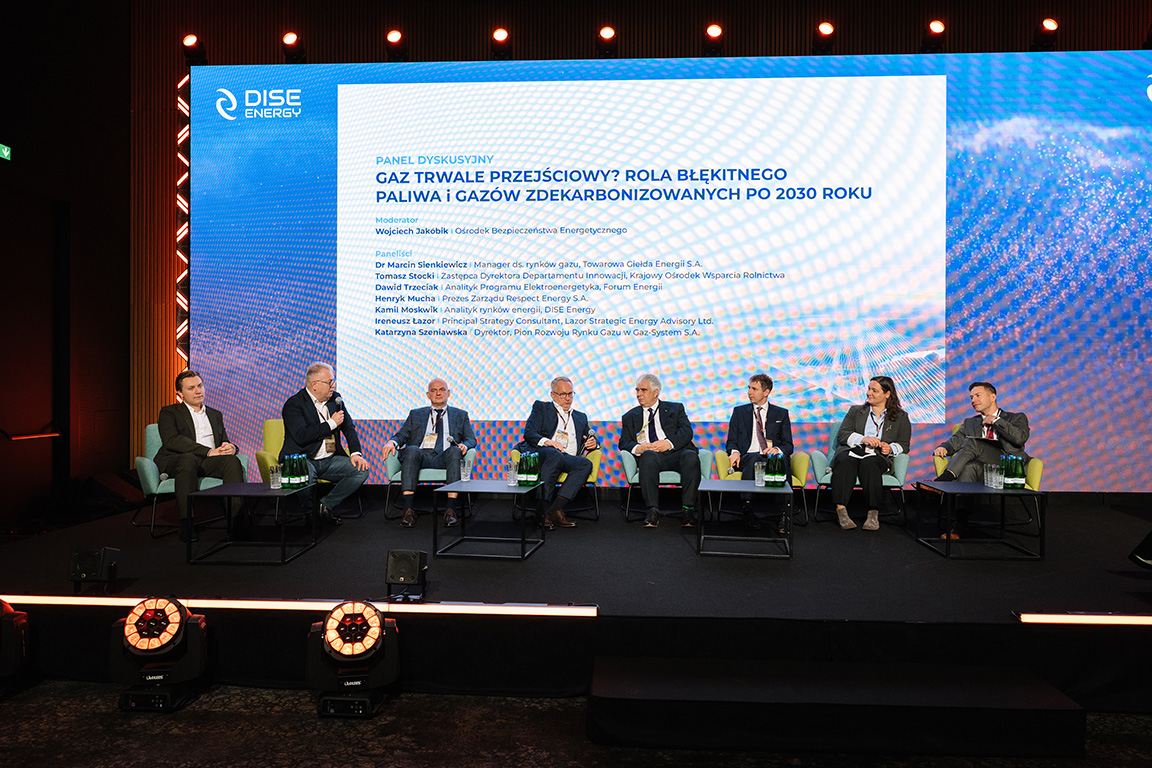
Wielkie inwestycje infrastrukturalne, dynamiczny wzrost zużycia w ciepłownictwie i elektroenergetyce, a w tle rekordowe ceny na rynkach hurtowych, geopolityczne wstrząsy i zabetonowana struktura dostawców. Podczas drugiego dnia Kongresu Wrocław Bridge Energy and Industry Dialogue 2026, eksperci i praktycy rynku debatowali o roli gazu ziemnego w polskiej transformacji. Wniosek? Zbudowaliśmy imponujący hub techniczny i zdywersyfikowaliśmy kierunki importu, ale bez odważnej reformy regulacyjnej, uwolnienia rynku magazynowego i przełamania silosowego myślenia grozi nam wpadnięcie w kosztowną pułapkę.
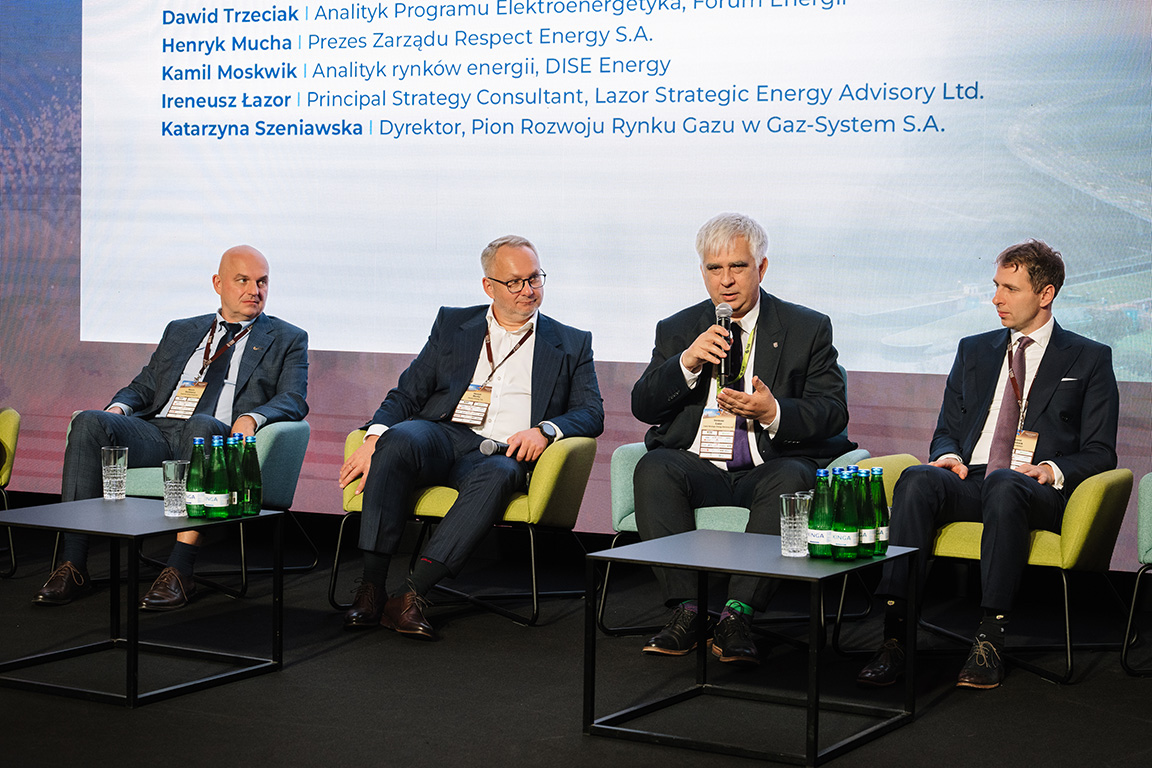
Dyskusję o roli gazu ziemnego i gazów zdekarbonizowanych po 2030 roku poprowadził Wojciech Jakóbik, zapraszając rozmówców do konfrontacji z tezą o gazie jako paliwie „trwale przejściowym” – surowcu, który miał być jedynie pomostem do dekarbonizacji, a staje się fundamentem polskiego miksu na dekady, niosąc ze sobą poważne ryzyka gospodarcze i systemowe.
Czytaj więcej >>
Pułapka gazowa i widmo aktywów osieroconych
Jednym z wiodących wątków debaty była groźba przewymiarowania polskiego systemu gazowego kosztem alternatywnych technologii. Dawid Trzeciak, analityk Programu Elektroenergetyka z Forum Energii, zwrócił uwagę, że polskie zużycie gazu powróciło do poziomu ok. 20 mld m³ rocznie i według prognoz będzie dalej rosło, m.in. przez transformację ciepłownictwa (gdzie zużycie błękitnego paliwa wzrosło o 70% w dekadę).
Ekspert ostrzegał jednak przed ślepą uliczką inwestycyjną:
„Mamy rynek mocy, który do 2030 roku zapewni nam około 12 GW w jednostkach gazowych. Większość tych aukcji dała nam inwestycje w bloki parowo-gazowe (CCGT), które nie są elastyczne we współpracy z miksem opartym na źródłach odnawialnych. (…) Magazyny energii mogłyby przenieść piki produkcji i zmniejszyć nierynkowe redysponowanie OZE, dzięki czemu jednostki gazowe nie musiałyby tyle pracować i nie musielibyśmy ich tak przewymiarowywać” – podkreślał Dawid Trzeciak.
Kamil Moskwik, analityk rynków energii, wskazał, że brak zaktualizowanych, spójnych strategii państwowych (PEP i KPEiK) uniemożliwia inwestorom trafną ocenę ryzyka, co może skutkować powtórzeniem błędów z sektora węglowego:
„Przede wszystkim powinniśmy zacząć od strategii. Teraz elektrownie węglowe stają się aktywami osieroconymi. Przy gazie musimy wiedzieć: ile wybudować, pod jaki profil i za ile. Importujemy ponad 80% surowca, a cena hurtowa gazu w Polsce należy do najwyższych na świecie. Dużo płacimy za to, że ten gaz importujemy” – diagnozował Moskwik.
Ważny głos popłynął ze strony operatora przesyłowego. Katarzyna Szeniawska, Dyrektor, Pion Rozwoju Rynku Gazu w GAZ-SYSTEM S.A., zaznaczyła, że choć spółka technicznie jest w stanie sprostać rosnącemu zapotrzebowaniu (prognozowany skok dobowy z obecnych ok. 100 do nawet 180–190 mln m³), infrastruktura gazowa nie może być budowana bez limitu:
„Jest jeden element, który nie będzie osierocony – to sieci elektroenergetyczne. Jeżeli jest ryzyko, że sieci gazowe staną się aktywem osieroconym, to zdecydowanie należy unikać nadinwestowania w tę sieć. Każda inwestycja w sieć gazową wiąże się z kosztami, które przechodzą na taryfę, a zwiększona taryfa gazowa zmniejsza konkurencyjność naszej gospodarki”.
Ceny uderzają w gospodarkę
Temat dramatycznie wysokich kosztów gazu i ich wpływu na polski przemysł wywołał najgorętszą wymianę zdań. Henryk Mucha, Prezes Zarządu Respect Energy S.A., przypomniał, że polska gospodarka z powodu modeli rozliczeń i braku płynności płaci za gaz znacznie więcej niż zachodni konkurenci:
„W 2024 roku mieliśmy najdroższe hurtowe ceny gazu na świecie, a w 2025 byliśmy na pozycji numer dwa. W związku z tym nasza gospodarka w sposób wręcz dramatyczny traci swoją konkurencyjność na naszych oczach”. H. Mucha wskazał również na zmienność rynku, napięcia na Bliskim Wschodzie (Cieśnina Ormuz, zniszczenia infrastruktury w Katarze) oraz wysokie uzależnienie Europy od benchmarku TTF.
Ireneusz Łazor z Lazor Strategic Energy Advisory, punktował w dyskusji iluzoryczność wolnego rynku w Polsce:
„Nie ma proszę państwa hubu gazowego w Polsce w sensie handlowym – jest znakomicie rozwinięty hub techniczny. (…) Kiedy powstawał parkiet gazu, udział PGNiG w rynku detalicznym wynosił ok. 80% i bano się spadku poniżej 50%. Dzisiaj Orlen ma 96%. Czy to rynek spowodował? Nie, to spowodowały regulacje”.
I. Łazor postulował porzucenie wąskiego myślenia o „hubie gazowym” na rzecz szerokiego hubu energetycznego, zintegrowanego wokół ceny megawatogodziny na rynkach SPOT i energii elektrycznej. Do kwestii kosztów i dominacji rynkowej nawiązał również Tomasz Stocki, Zastępca Dyrektora Departamentu Innowacji, Krajowy Ośrodek Wsparcia Rolnictwa, przypominając dramatyczną sytuację rodzimego sektora chemicznego:
„Zaprzestaliśmy importu z Rosji, ale zaczęliśmy kupować stamtąd nawozy – płacąc wyższą marżę niż gdybyśmy sprowadzali gaz. Zakłady azotowe zaciągnęły hamulec bezpieczeństwa, gdy gaz przekroczył 100 euro/MWh. Przemysł nawozowy do dzisiaj ma potężne problemy przez wysokie ceny i złe zakupy błękitnego paliwa. Czasami hamując jedno, podcinamy całe gałęzie gospodarki” – argumentował Stocki, dopytując o marże realizowane na krajowym wydobyciu.
Ustawa o zapasach i magazyny do pilnego odblokowania
Paneliści byli zgodni w jednej kwestii: polski rynek gazu pilnie potrzebuje nowej, mądrej ustawy o zapasach strategicznych, która zdejmie z uczestników rynku paraliżujące obowiązki, a jednocześnie uwolni moce magazynowe. Dr Marcin Sienkiewicz, Manager ds. rynków gazu, Towarowa Giełda Energii S.A., podkreślił:
„Model sprzed kilkunastu lat nie odpowiada dzisiejszej rzeczywistości. Państwo musi mieć bardzo konkretne narzędzie, niebudzące wątpliwości: konkretny wolumen gazu zgromadzony przez państwo i zarządzany przez wyspecjalizowaną agencję (RARS). Ściągnijmy ten ciężar z rynku, uprośćmy procedury i stwórzmy efektywny, prosty mechanizm”.
Katarzyna Szeniawska z Gaz-Systemu uzupełniła ten postulat o kluczowy detal techniczny:
„Z naszych 4 mld m³ pojemności magazynowej duża część jest zablokowana przez ustawę zapasową. W pojemnościach komercyjnych zablokowane są zwłaszcza magazyny kawernowe, które dają możliwość natychmiastowej, elastycznej zmiany kierunku zatłaczania i odbioru. Te moce są krytycznie potrzebne rynkowi do codziennego, dynamicznego bilansowania”.
Biometan: 8 miliardów w potencjale, zaledwie ułamki w sieci
Wobec konieczności zazieleniania miksu i unikania importu paneliści przyjrzeli się gazom odnawialnym. Podczas gdy entuzjazm wobec wodoru wyraźnie opadł („Wodór to pieśń dalekiej przyszłości, hype minął” – powtarzano w kuluarach), to w biometanie branża upatruje szansy na realną suwerenność.
Jak zauważył Tomasz Stocki (KOWR), Polska ma bazę surowcową pozwalającą myśleć o produkcji od 4 do nawet 8 mld m³ zielonego gazu, a w kraju działa już ponad 300 biogazowni. Rzeczywistość skrzeczy jednak po stronie wdrożeń sieciowych:
„Mamy przygotowane regulacje z taryfami gwarantowanymi na 20 lat indeksowanymi inflacją, mamy potężny potencjał rolny, ale to systemowo jeszcze nie ruszyło. Dziś największa biometanownia w kraju ma moc wprowadzenia do 70 mln m³, a deklaruje zaledwie ułamek tego i nie wtłacza”.
Przedstawicielka Gaz-Systemu ostudziła nadzieje na natychmiastowy przełom:
„Przewidujemy, że w perspektywie najbliższych lat po stronie sieci przesyłowej może to być maksymalnie ok. 500 mln m³. Biometanownie to jednostki o małej skali (300–1000 m³/h). Aby uzyskać efekt skali, potrzebujemy kilkudziesięciu takich punktów lub tzw. regionalnych punktów zbiorczych (stacji odbioru gazu z biometanowozów), w które jako operator planujemy inwestować. To jednak perspektywa dalsza niż najbliższe dwa lata”.
Podsumowanie i najważniejsze wnioski z dyskusji:
Wnioski płynące z debaty obnażyły fundamentalny paradoks polskiego sektora gazowego: z jednej strony kraj odniósł bezprecedensowy sukces infrastrukturalny, budując nowoczesny hub techniczny i uniezależniając się od dostaw z kierunku wschodniego, z drugiej zaś – wciąż nie zdołał wykreować płynnego, konkurencyjnego rynku handlowego. Skrajna koncentracja importu i handlu hurtowego w rękach jednego podmiotu, w połączeniu z brakiem niezależnych graczy i traderów, skutkuje jednymi z najwyższych cen hurtowych błękitnego paliwa na świecie. Dla polskiej gospodarki, która swoją siłę opiera na konkurencyjności kosztowej, a nie technologicznej, staje się to barierą rozwojową, uderzając szczególnie dotkliwie w gałęzie energochłonne, takie jak przemysł chemiczny czy produkcja nawozów.
Uczestnicy dyskusji byli zgodni, że kluczem do odblokowania rynku jest pilna i bezkompromisowa reforma regulacyjna, na czele z nową ustawą o zapasach strategicznych. Obecny model nie tylko paraliżuje komercyjny obrót, ale zamraża pojemności magazynowe. Przeniesienie obowiązku tworzenia i finansowania rezerwy bezpośrednio na barki państwa, pozwoliłoby uwolnić krytycznie ważne magazyny kawernowe. Ich wysoka elastyczność zatłaczania i odbioru jest rynkowi niezbędna do dobowego bilansowania systemu oraz budowy realnej płynności handlowej.
Równocześnie w dyskusji mocno wybrzmiało ostrzeżenie przed wpadnięciem w tzw. pułapkę gazową. Plany budowy kolejnych gigawatów mocy w blokach parowo-gazowych (CCGT) oraz dynamicznie rosnący pobór ze strony ciepłownictwa niosą ryzyko przewymiarowania systemu i stworzenia wartych miliardy złotych aktywów osieroconych. Operator przesyłowy i analitycy rynkowi zaapelowali o wstrzemięźliwość inwestycyjną: nadmierna rozbudowa gazociągów zostanie przerzucona na taryfy przesyłowe, co dodatkowo obciąży odbiorców. Zamiast tego postulowano ściślejszą synergię z sektorem elektroenergetycznym oraz rozwój magazynów energii, które mogłyby przejąć piki zapotrzebowania i ograniczyć konieczność ciągłej pracy turbin gazowych.
W debacie o gazach odnawialnych nastąpiło wyraźne przewartościowanie priorytetów. Po opadnięciu fali entuzjazmu wokół zielonego wodoru to w biometanie branża upatruje realnej szansy na budowę suwerenności energetycznej. Choć Polska posiada gigantyczny, zasilany rolnictwem potencjał substratowy – szacowany na kilka miliardów metrów sześciennych rocznie – bariery taryfowe i brak sieciowej infrastruktury odbiorczej sprawiają, że zasób ten wciąż pozostaje w sferze teorii. Zanim biometan na dobre zagości w sieci przesyłowej, konieczne będzie wypracowanie efektu skali i budowa regionalnych punktów zbiorczych.
Ostateczną konkluzją panelu był apel o definitywne przełamanie myślenia silosowego. Uczestnicy zgodzili się, że pojęcie „hubu gazowego” w tradycyjnym ujęciu staje się anachronizmem. Polska racja stanu wymaga przejścia do koncepcji zintegrowanego hubu energetycznego, w którym gaz, OZE, magazyny i sieci elektroenergetyczne tworzą wspólny ekosystem. W tym ujęciu błękitne paliwo pozostanie stabilizatorem transformacji na znacznie dłużej, niż pierwotnie zakładano, jednak nadrzędnym celem państwa musi być optymalizacja końcowej ceny czystej megawatogodziny – bo to ona przesądzi o przetrwaniu polskiego przemysłu.












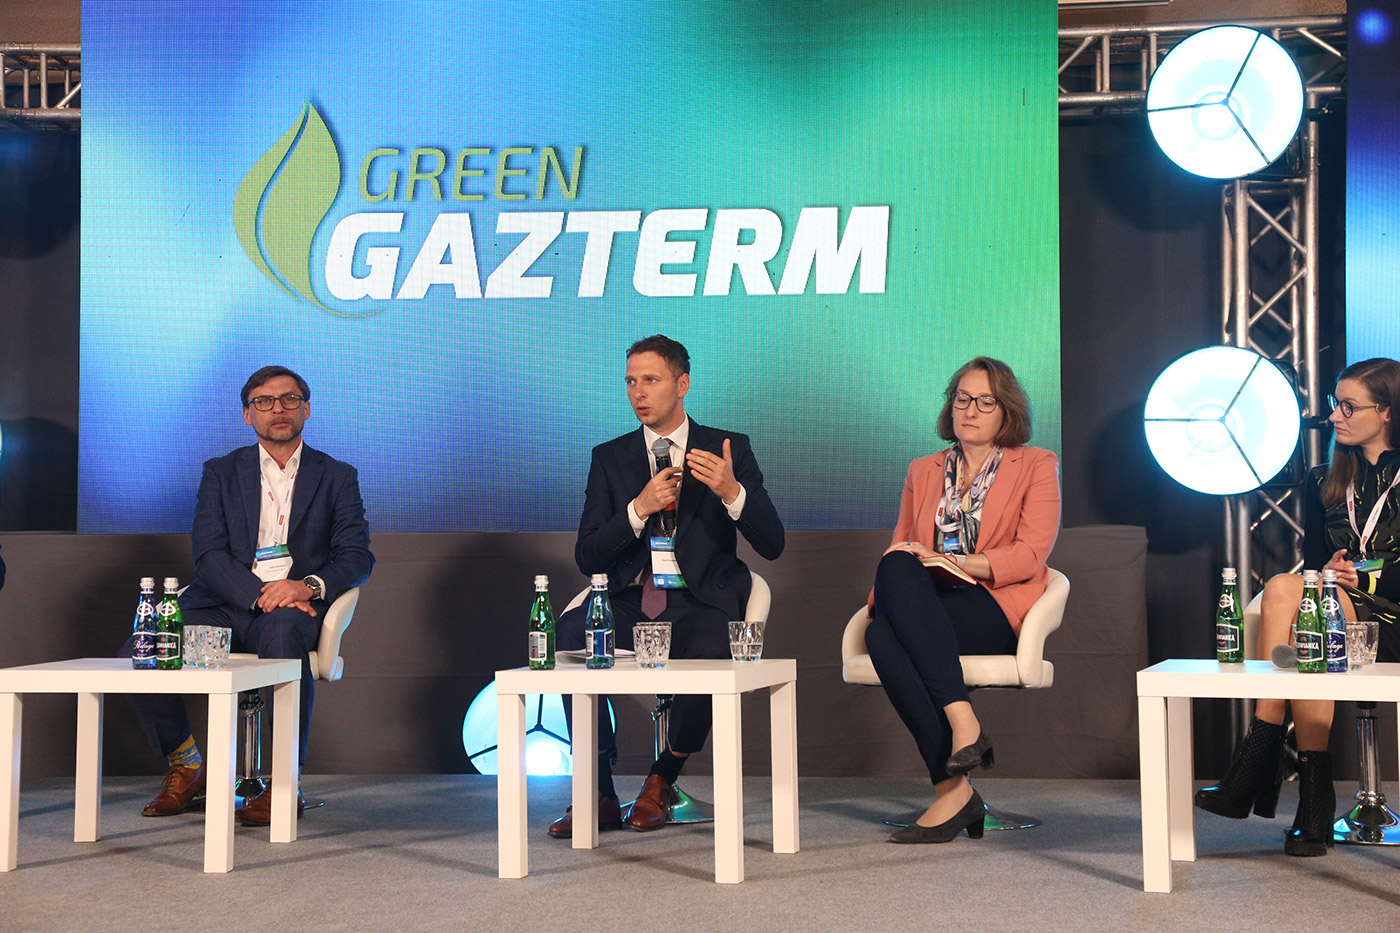
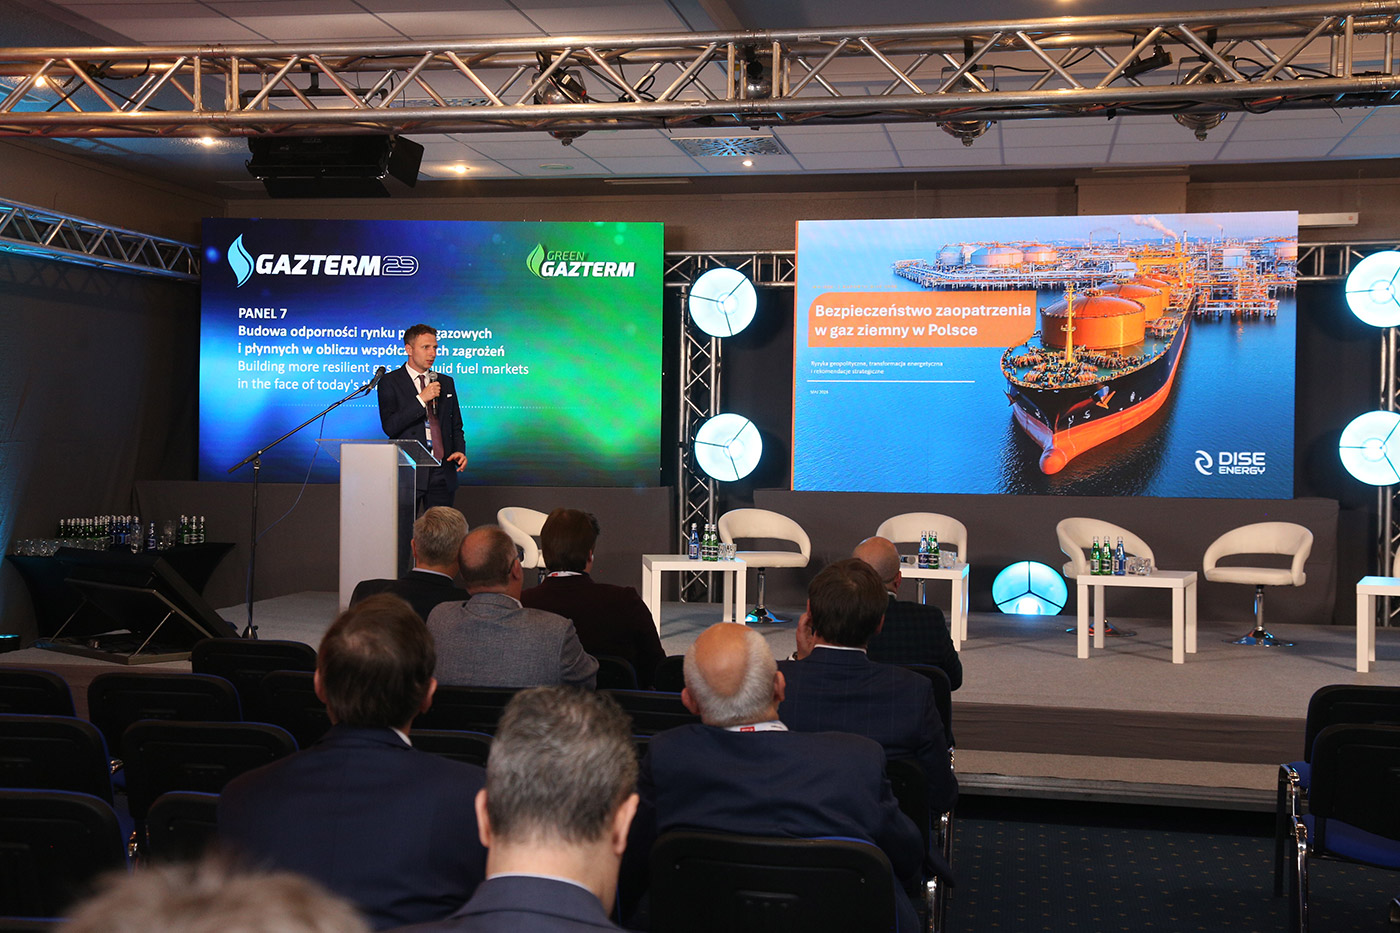
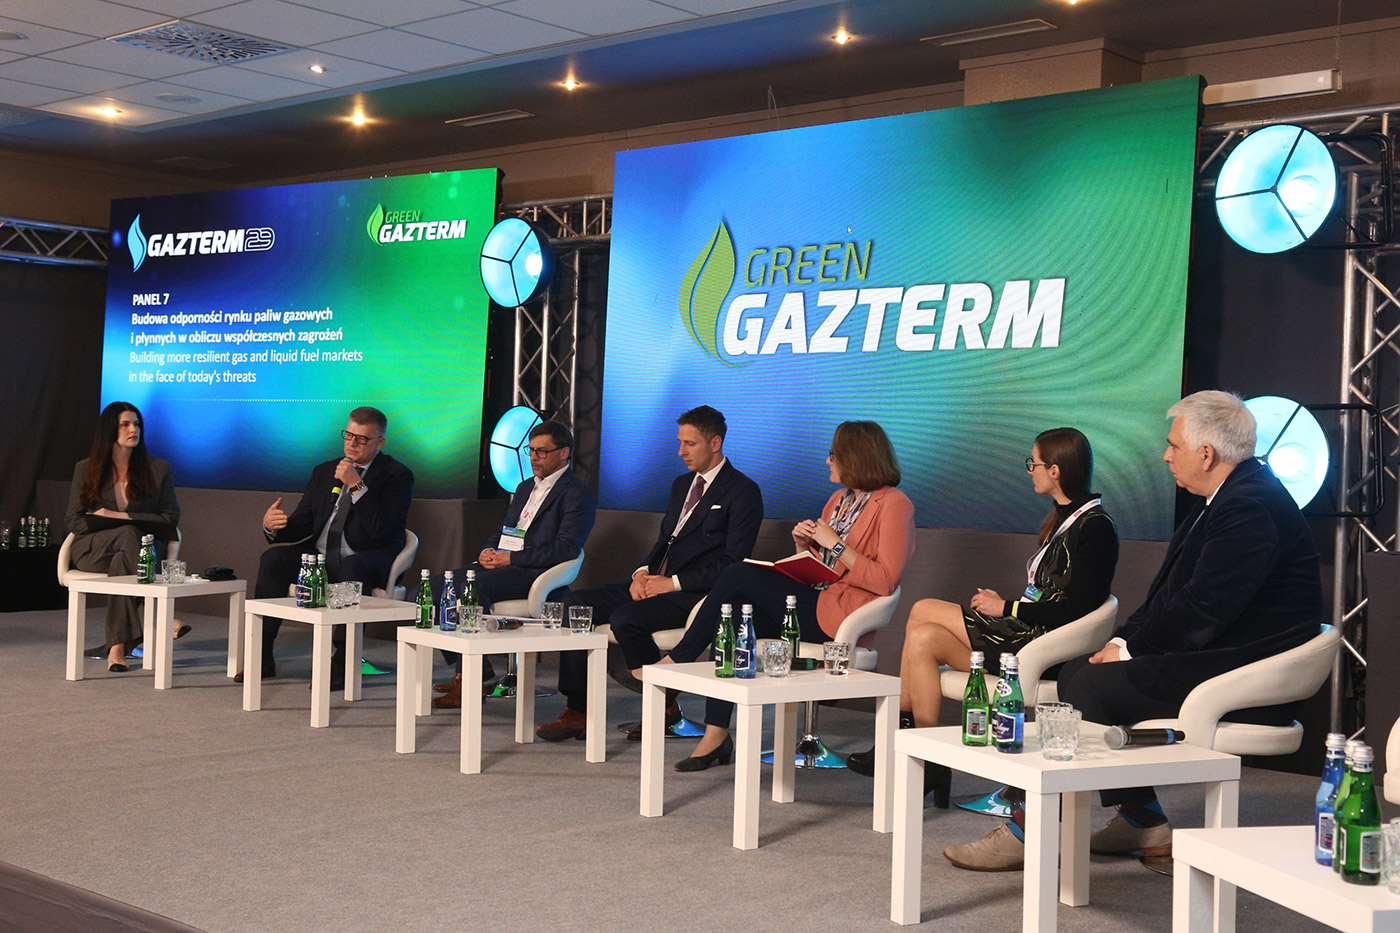
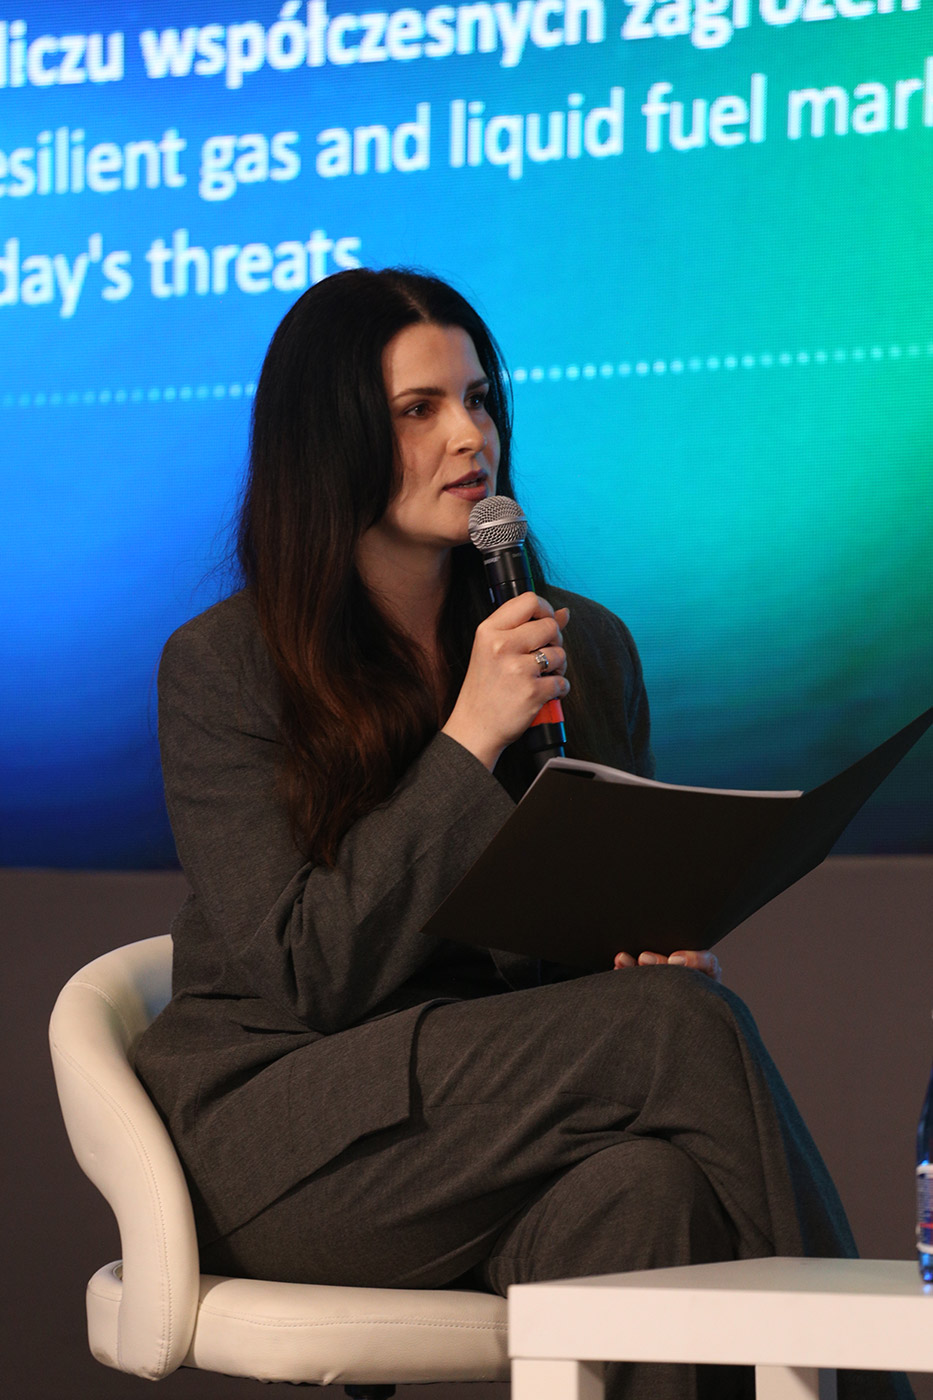
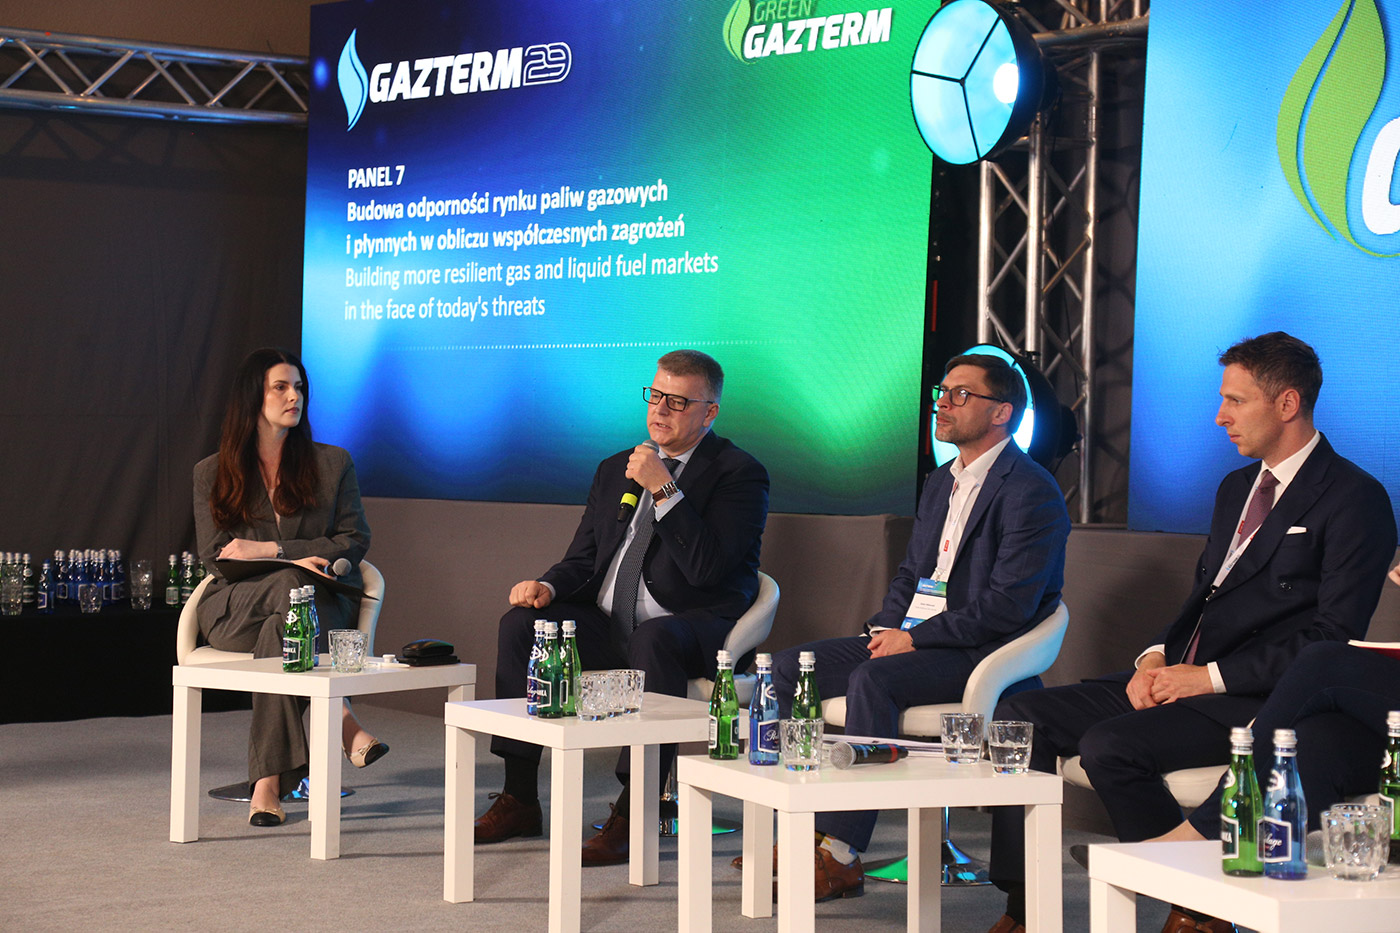
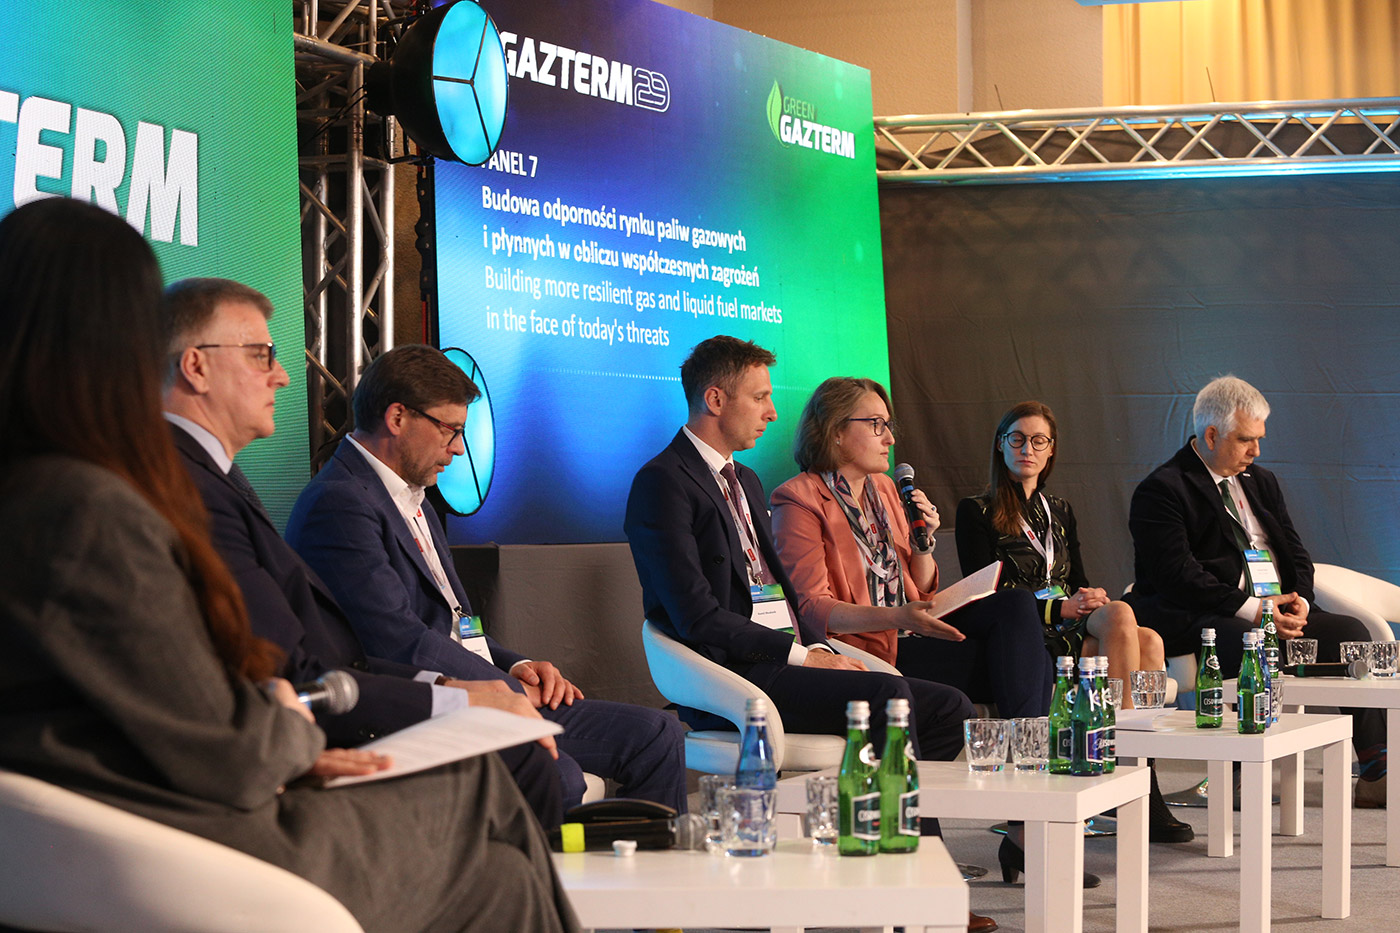
Dyskusja: Budowa odporności rynku paliw gazowych i płynnych w obliczu współczesnych zagrożeń podczas konferencji Gazterm 2026
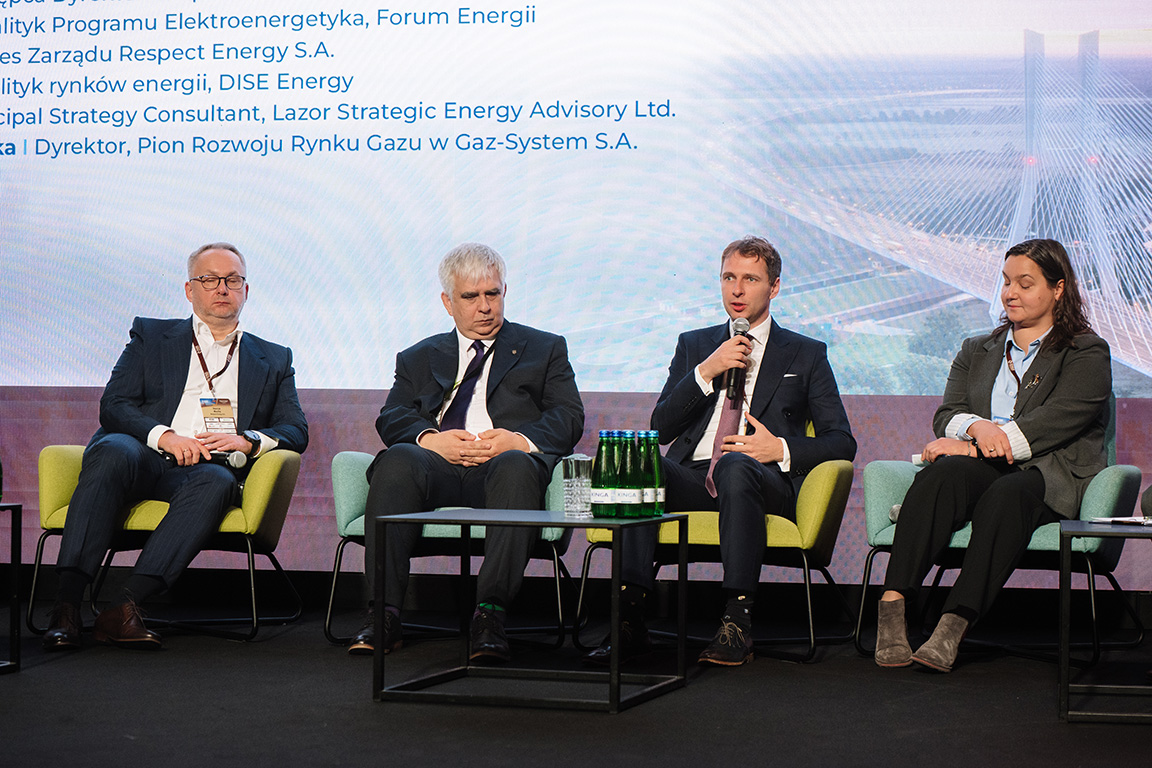
Budowanie odporności rynku, bezpieczeństwa infrastruktury i zaopatrzenia w surowce wykracza szeroko poza dywersyfikację kierunków dostaw gazu – to przede wszystkim świadome wykorzystywanie wiedzy o istniejących zagrożeniach i zarządzanie ryzykami oraz kryzysami. To również wiedza o własnych zasobach i uwarunkowaniach, zabezpieczanie systemu energetycznego i korzystanie z rozwoju technologicznego dla wzmacniania odporności i niezależności energetycznej.
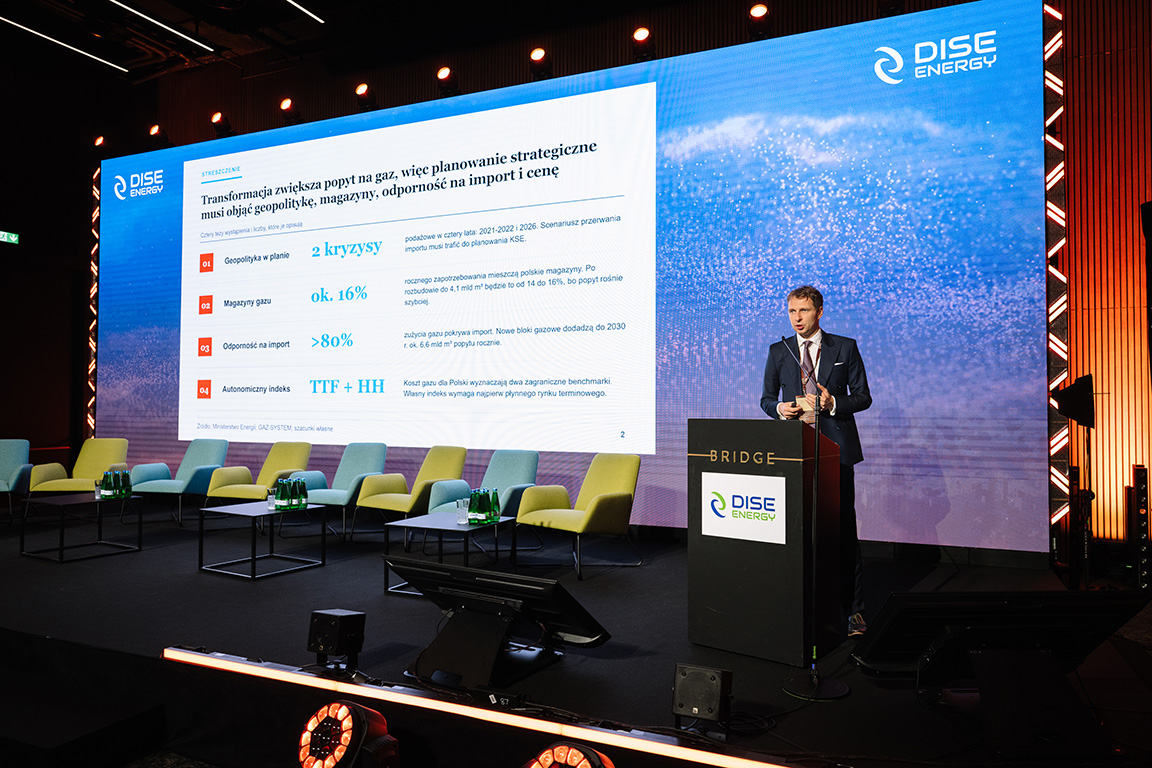
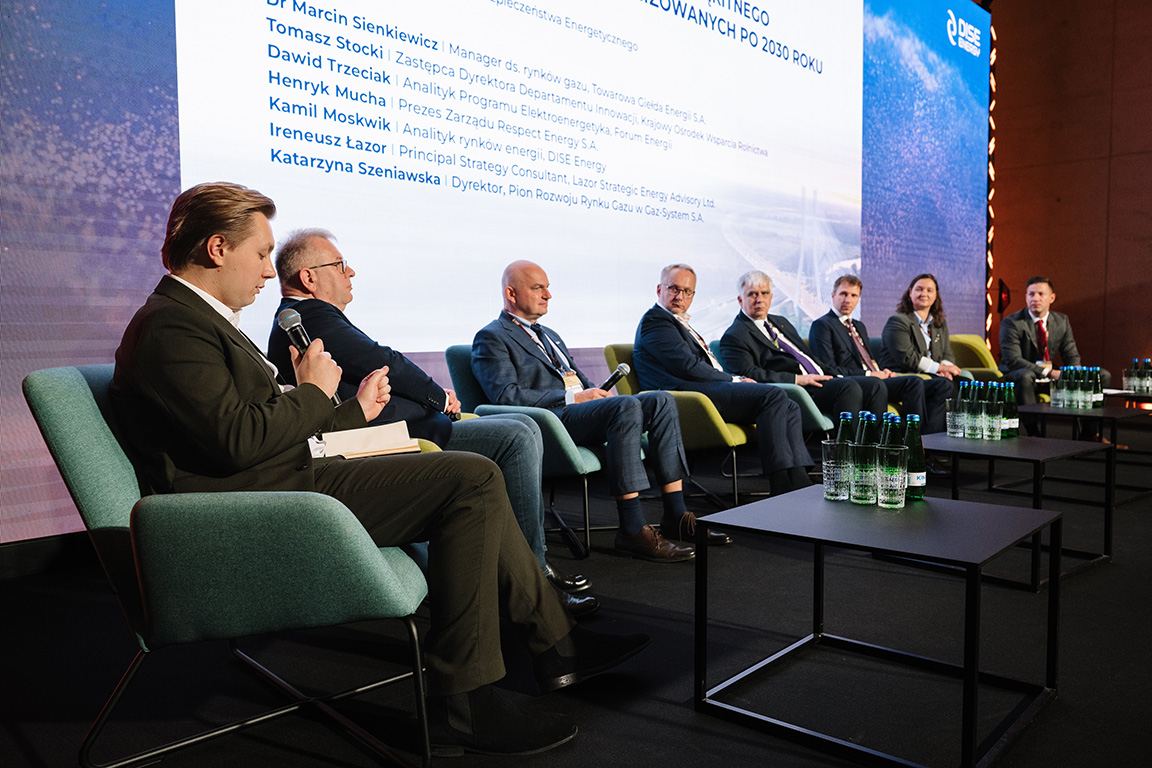
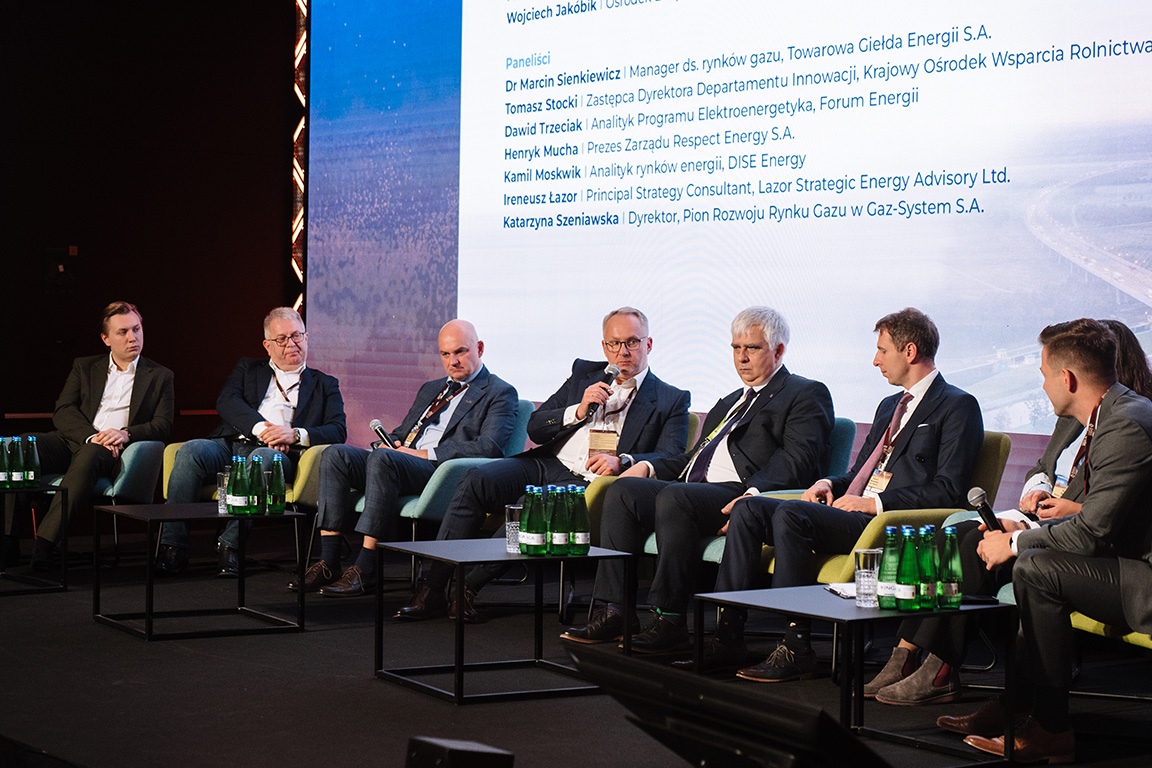
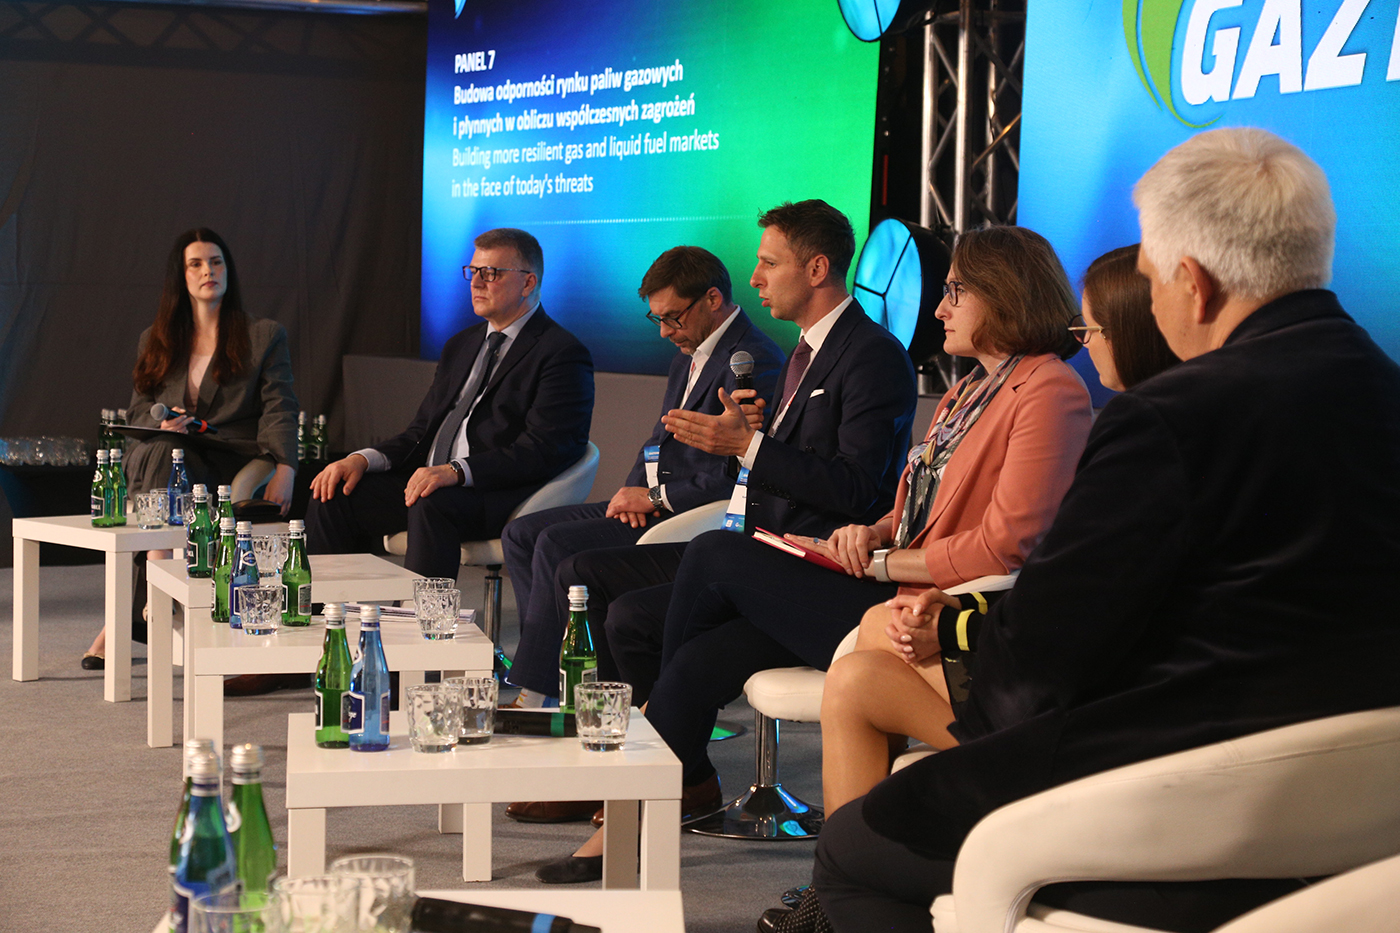
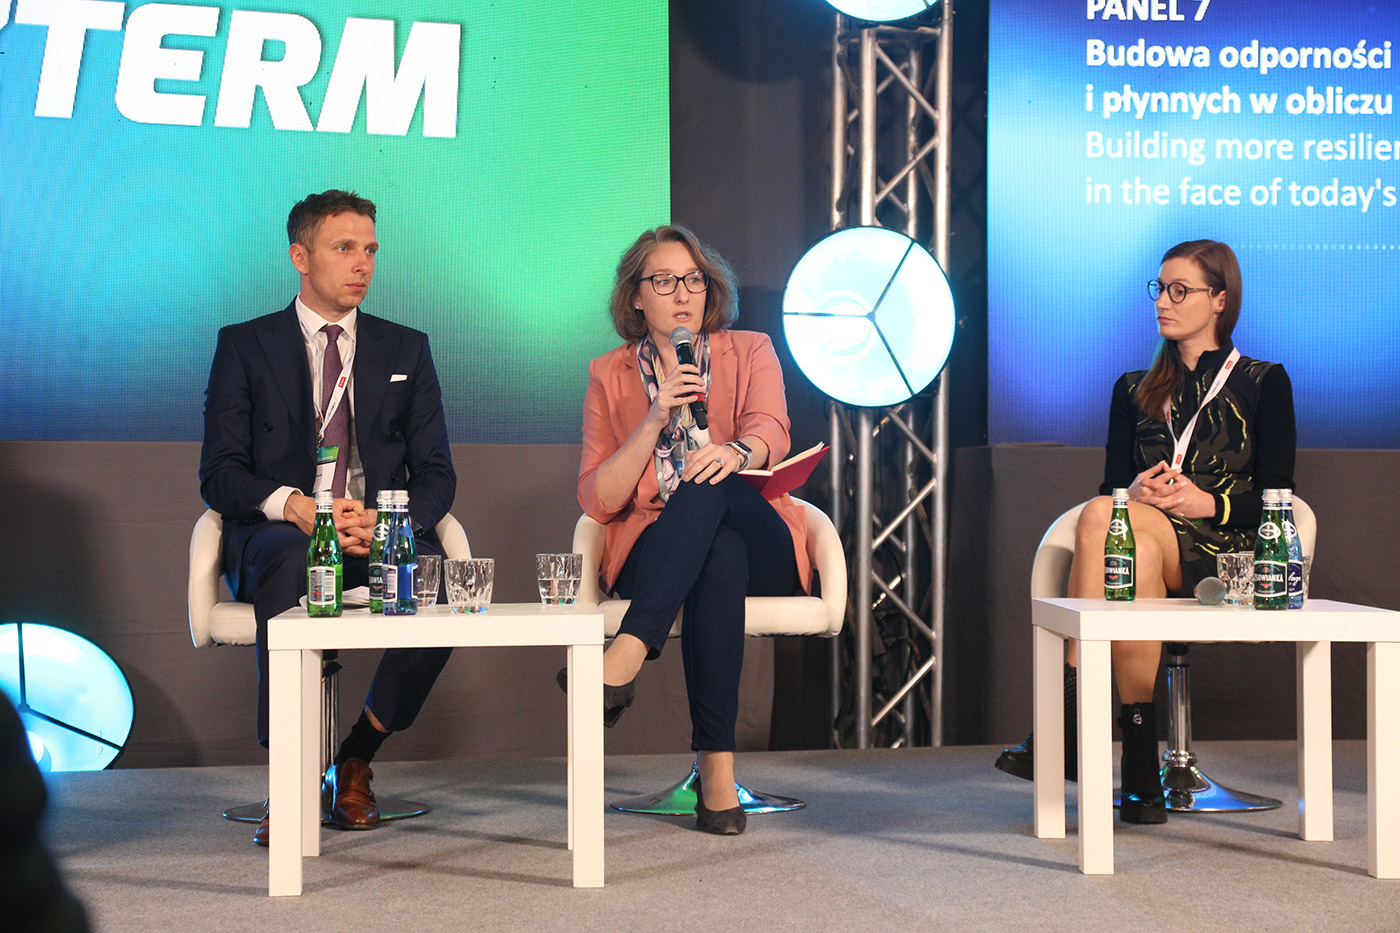
Dyskusję poprowadziła Agata Romanowska z DISE Energy, a w temat wprowadził publiczność analityk rynków energii Kamil Moskwik. Głównym wnioskiem prezentacji było stwierdzenie, że obecny kierunek transformacji energetycznej nie zmniejsza naszej zależności od gazu, może strukturalnie ją pogłębić. OZE przekroczyły 50% mocy zainstalowanej w KSE, a ich zmienność wymaga mocy dyspozycyjnych i elastyczności. Polskie grupy energetyczne odpowiadają na to planami budowy 16,46 GW nowych bloków CCGT, co po uruchomieniu oznacza dodatkowe 6,57 mld m³ rocznego zapotrzebowania na importowany surowiec. Przy takim poziomie importu ryzyko geopolityczne przestaje być czynnikiem zewnętrznym, staje się integralną częścią systemu energetycznego, którą każda decyzja transformacyjna musi uwzględniać. Jednocześnie Polska dysponuje technicznym potencjałem produkcji biometanu na poziomie 4–8 mld m³ rocznie, a możliwości bilansowania systemu i elektryfikacji zastosowań końcowych rosną z roku na rok.
Czytaj więcej >>
W panelu wzięli udział przedstawiciele instytucji, organizacji, podmiotów rynkowych i analitycy, którzy odnieśli się do poruszanych zagadnień z perspektywy bezpieczeństwa narodowego, rynku oraz transformacji energetycznej.
W panelu poruszono zagadnienia:
- koncentracji infrastruktury krytycznej i wielkoskalowych inwestycji w obrębie Morza Bałtyckiego,
- aktualnych i potencjalnych źródeł zagrożeń dla globalnego sytemu handlu i logistyki transportu gazu i ropy,
- równowagi pomiędzy wykorzystywaniem paliw kopalnych i dekarbonizacją energetyki, zabezpieczeniem inwestycji, sytuacji na rynku paliw i surowców w dynamicznie zmieniającej się rzeczywistości,
- wykorzystaniem krajowego biometanu oraz możliwymi zastosowaniami elektryfikacji gospodarki, w szczególności przemysłu,
- budowania nowego miksu energetycznego, korzystania z rozwoju technologii, modernizacji sieci elektroenergetycznej, troski o koszty społeczne i środowiskowe.
Paweł Turowski, ekspert ds. bezpieczeństwa energetycznego z Biura Bezpieczeństwa Narodowego, zwrócił uwagę na zmianę środowiska bezpieczeństwa, także w kwestii energetyki – rozsypywanie się ładów światowych i trwający okres „strategicznej niestabilności”. Na pierwszy plan wysuwa się nie ambicja niskoemisyjności tylko jednak jak najbardziej lokalna dostępność i cena energii – niezależnie od jej pochodzenia. Stoimy przed strategicznym dylematem i mierzeniem się z rzeczywistością transformacji, która oczywiście głównie powiązana jest z finansowymi kosztami transformacji, ale też wykonalnością planów. Druga kwestia to stabilność i bezpieczeństwo sojuszy, a także kluczowe założenie Paktu Północnoatlantyckiego, czyli redundancja również w obszarze infrastruktury energetycznej.
Zuzanna Nowak, Dyrektor zarządzająca, Opportunity Institute for Foreign Affairs, zaczęła swoją wypowiedź od stwierdzenia, że uniezależnienie wspólnoty od jednego dostawcy paliwa nie jest wystarczającym sukcesem dla transformacji i grozi utratą czujności. Zwróciła również uwagę na rolę Bałtyku w energetyce, zaznaczając, że obecnie odpowiada on za ok. 15% globalnej żeglugi morskiej i zależy od niego niemal 48% polskiej energetyki – a energetyka jądrowa i offshor jeszcze zwiększy tę zależność. Bez wystarczającej ochrony Morza Bałtyckiego nie będzie bezpieczeństwa energetycznego. Z. Nowak podkreśliła również rolę marginalizowanego obecnie zagrożenia ze strony Rosji na Bałtyku, czyli floty cieni i działań hybrydowych.
Ireneusz Łazor, doradca ds. LNG w Unimot, nakreślił perspektywę rynku w obliczu dynamicznej sytuacji międzynarodowej i potencjalnych zagrożeń, związanych z dostawami gazu. Oczywiście aspekt ochrony infrastruktury jest ważny, ale należy patrzeć na tę politykę energetyczną przede wszystkim biznesowo i umiejętnie poruszać się w tej przestrzeni, budując swoją pozycję. Zabezpieczanie swoich możliwości na kryzysowe sytuacje, to nie tylko ochrona własnej infrastruktury, ale także budowanie i dywersyfikowanie połączeń międzynarodowych, interkonektorów, jak i zwiększenia możliwości magazynowania gazu jako kluczowego paliwa w aktualnej transformacji energetycznej kraju.
Obecnie rola gazu następcy węgla i stabilizatora systemu wpływa na wzrost zapotrzebowania na paliwo gazowe, jednak z biegiem czasu będzie ono malało – przewidywalnie od połowy lat 30. Kamil Moskwik poruszył temat pułapki przeszacowania nakładów i inwestycji w gaz. Potrzeby są ogromne, nie tylko w elektroenergetyce, ale również ciepłownictwie i przemyśle. K. Moskwik zwrócił uwagę na konieczność bezpieczeństwa energetycznego, ale również gospodarczego, ekonomicznego i kwestię local contentu, a także analitycznego podejścia do własnych możliwości i pozostawienia pewnej elastyczności, by reagować na dynamiczne zmiany rynkowe i geopolityczne.
Myśląc o dywersyfikacji i rozpraszaniu źródeł energii, uniezależnianiu się od zewnętrznych dostaw, nie sposób nie zwrócić się w stronę sektora biogazu i biometanu. Rozwój tego sektora to nie tylko lokalne bezpieczeństwo energetyczne, ale także wsparcie polskiego rolnictwa i gospodarki odpadami organicznymi. Biometan może zastępować gaz ziemny w tradycyjnej infrastrukturze, co obserwujemy już w innych krajach europejskich. Magdalena Stańczyk, dyrektor sprzedaży w Polsce, Prodeval, zwróciła uwagę, że główną barierą w rozwoju biometanu jest wciąż znikoma podaż polskiego biogazu. Obecnie system w żadnym stopniu nie może polegać na biometanie jako sybstytucie gazu ziemnego, bo go po prostu nie produkujemy. A gdyby nawet cały wyprodukowany biogaz uszlachetnić to biometanu, będzie to zaledwie ok. ćwierć mld m3, czyli 1% krajowego zapotrzebowania.
Adam Niklewski, prezes zarządu Polskiej Platformy LNG i bioLNG, nakreślił aktualną sytuację w sektorze biopaliw. Podkreślił, że rozproszenie źródeł i rozproszenie magazynów jest najlepszym rozwiązaniem w przypadku realnego zagrożenia kinetycznego, a gaz w formie ciekłej jest najbardziej mobilnym, magazynowanym i transportowalnym surowcem. Podał przykład Danii jako kraju, który oparł swoją strategię energetyczną o lokalny biometan, uniezależniając się od importu paliw i szykując plany eksportowe tego zielonego paliwa. Stwierdził, że Polska marnuje realny potencjał, a nie stać nas już dłużej na marnowanie szans.
Uczestnicy zgodzili się również, że w krajowej polityce energetycznej brakuje decyzyjności i strategii, a za dużo jest elementów wypadkowych zewnętrznych uwarunkowań i reaktywności. Brak dokumentów wysokiego szczebla dla energetyki i przemysłu o charakterze ponadpolitycznym jest dodatkowo odczuwalny poprzez niewystarczające dopasowanie celów wspólnotowych do lokalnych realiów i tempa.
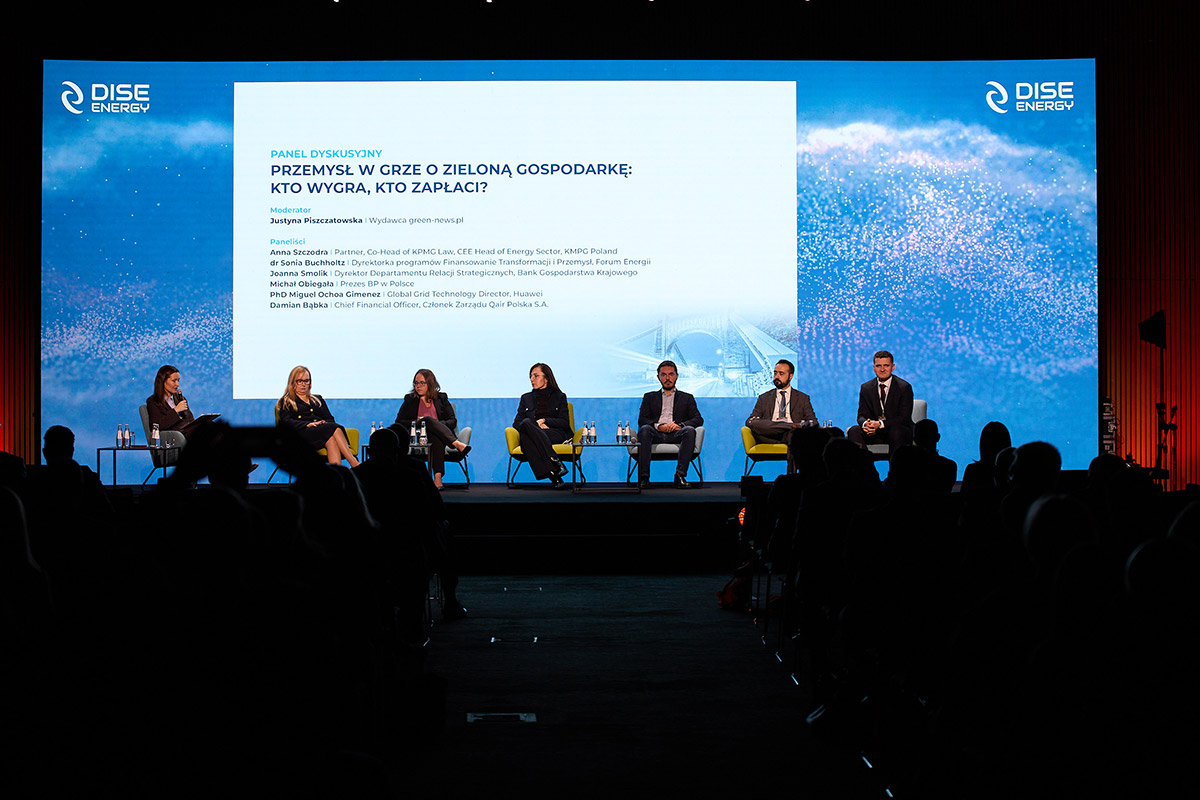
Dyskusja: PRZEMYSŁ W GRZE O ZIELONĄ GOSPODARKĘ: KTO WYGRA, KTO ZAPŁACI? podczas kongresu Wrocław Bridge 2025
Przemysł gra o zieloną energię. Kto zbuduje most do przyszłości?
Czy europejski przemysł stoi u progu największej gry swoich czasów? Transformacja ku zielonej gospodarce nie jest już futurystyczną wizją – to ekonomiczny fakt, który na nowo definiuje układ sił na globalnym rynku. Przedsiębiorstwa w Polsce i w całej Europie muszą dziś jednocześnie redukować emisje, rosnąć, inwestować, konkurować i… nie wypaść z gry. Pytanie nie brzmi już czy, ale kto wygra i kto zapłaci za ten wyścig o zieloną przyszłość.
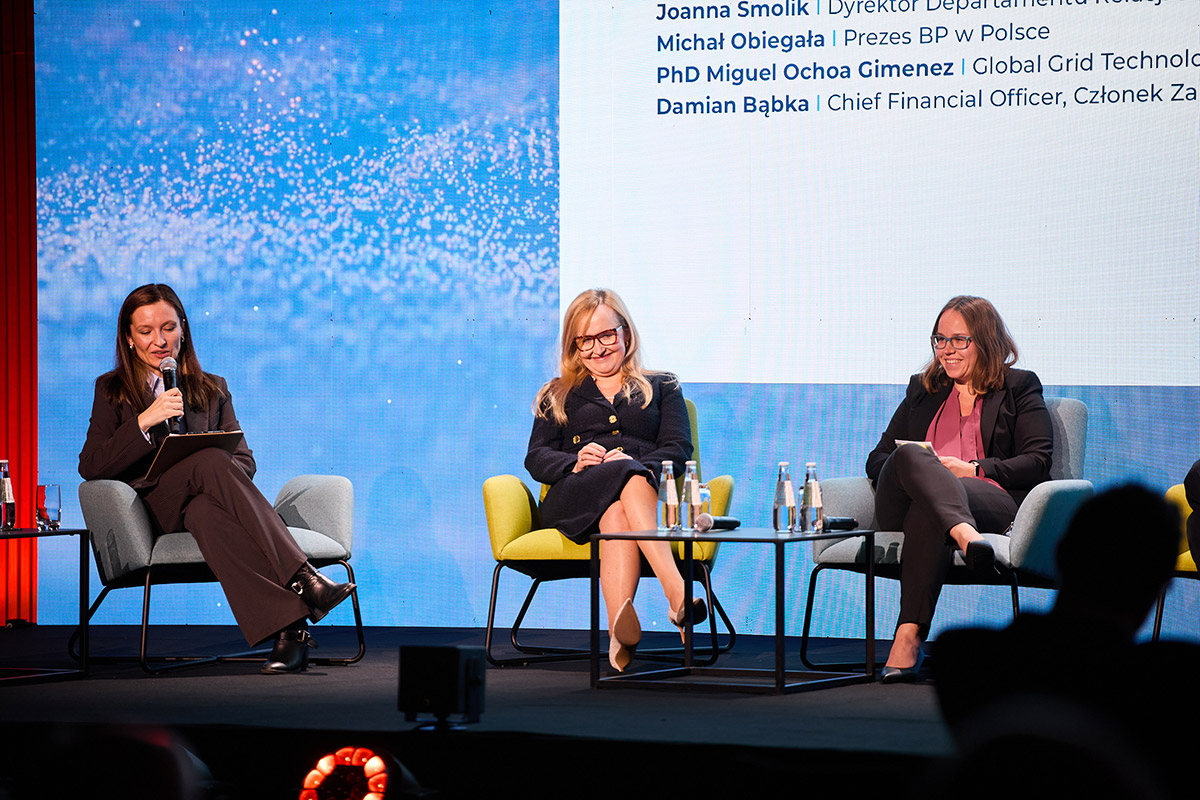
Właśnie temu poświęcony był panel Przemysł w grze o zieloną gospodarkę: kto wygra, kto zapłaci? Eksperci prześwietlali kierunki transformacji do 2030 i 2050 roku, analizując napięcia między ambicjami klimatycznymi a realiami konkurencyjności. Na stole znalazły się tematy, które dziś decydują o być albo nie być wielu sektorów: rosnące koszty energii, dostęp do czystych technologii, finansowanie innowacji, a także zmieniające się globalne łańcuchy wartości, w których Europa musi znaleźć i utrzymać mocną pozycję.
Eksperci byli zgodni: zwycięzcami będą ci, którzy wykażą się elastycznością, odwagą inwestycyjną i zdolnością do szybkiego skalowania rozwiązań zero- i niskoemisyjnych. W nowej rzeczywistości gospodarczej liczyć się będzie nie tylko jakość pomysłów, lecz także tempo ich wdrażania, umiejętność reagowania na zmiany regulacyjne oraz współpraca między różnymi sektorami. Firmy, które już teraz inwestują w zielone technologie, cyfryzację procesów i efektywne zarządzanie zasobami, zyskają wyraźną przewagę konkurencyjną.
Czytaj więcej >>
Przegrani? Jak podkreśliła dr Sonia Buchholtz, będą to „maruderzy, którzy spóźnią się z decyzjami”. Przedsiębiorstwa odkładające transformację energetyczną i liczące na utrzymanie dotychczasowych rozwiązań szybko odczują konsekwencje rynkowe i wizerunkowe. Opóźnienia w dostosowaniu się do polityk klimatycznych i brak inwestycji w innowacje mogą prowadzić do utraty kontraktów, problemów z pozyskaniem finansowania, a w skrajnych przypadkach nawet do wypchnięcia z rynku.
Najbliższe lata pokażą, że przewaga będzie należeć do tych, którzy potrafią myśleć strategicznie i działać bez zwłoki, traktując zmiany nie jako zagrożenie, lecz jako szansę na rozwój i budowę nowego, odpornego modelu biznesowego.
Regulacje, energia i kapitał – trzy filary presji na przemysł
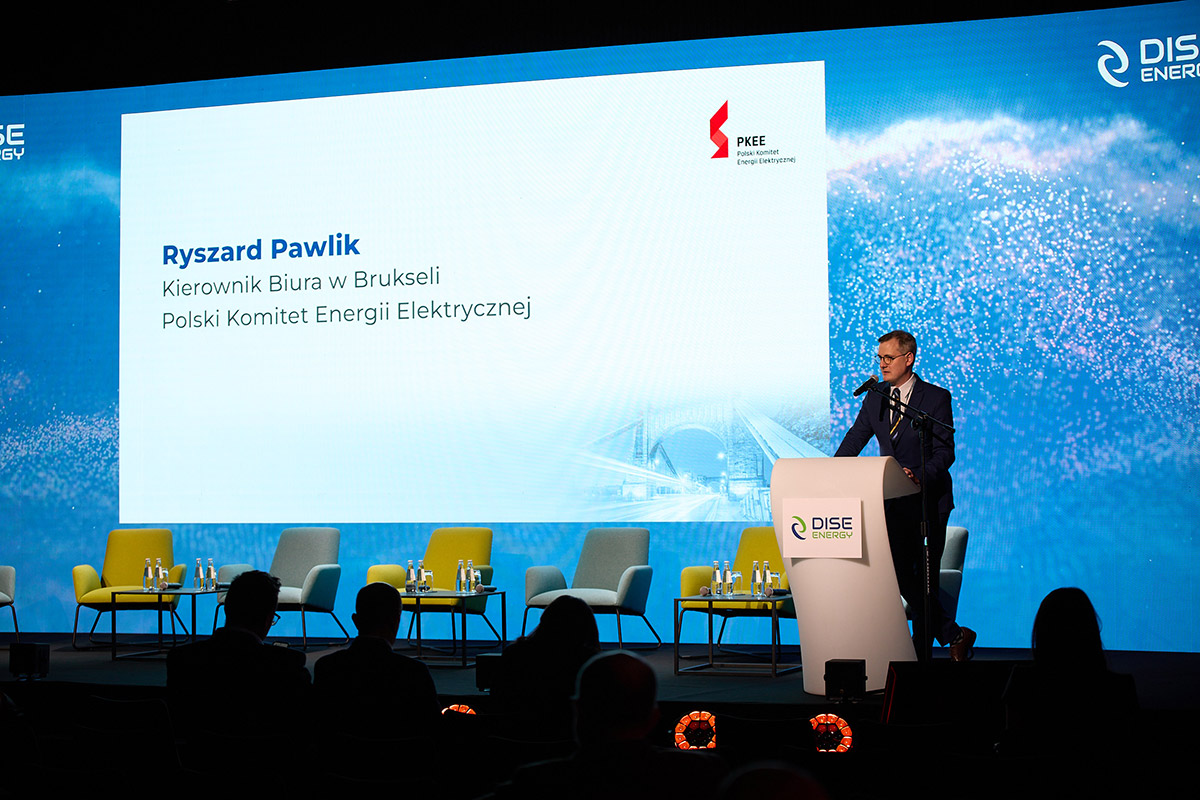
Panel otworzył Ryszard Pawlik, szef PKEE w Brukseli, który podkreślił, że przyszła pozycja konkurencyjna europejskiego przemysłu zależeć będzie od tempa dekarbonizacji oraz stabilnego dostępu do czystej i przystępnej cenowo energii. To właśnie synergia między regulacjami, energetyką i biznesem ma zdecydować, kto utrzyma się w globalnym wyścigu.
Anna Szczodra z KPMG zwróciła uwagę, że choć w Polsce „dużo już się udało” – bo kraj dysponuje ponad 25–35 GW mocy OZE i stabilnym sektorem finansowym gotowym finansować transformację, to regulacje pozostają czynnikiem największej niepewności. Niestabilność otoczenia prawnego, luki wytwórcze wynikające z wyłączania bloków węglowych oraz wciąż zbyt wolny rozwój nowych mocy wytwórczych budują ryzyko strukturalne dla przemysłu.
Anna Szczodra mówiła wyraźnie:
„Transformacja to proces systemowy – ceny energii, regulacje i struktura rynku muszą nadążać za zmianą miksu. A to wciąż największe wyzwanie”.
Energia jako warunek konkurencyjności
Problem kosztów energii, kluczowy dla przemysłu, przewijał się w całej dyskusji. Uczestnicy wskazywali, że w Polsce rośnie luka wytwórcza i w najbliższych latach może zabraknąć krajowej produkcji energii, jeśli nie przyspieszy rozwój nowych mocy. Podkreślano, że fundamenty cenowe wyznacza ostatnia jednostka zamykająca system, co przy obecnym miksie zwiększa wrażliwość przemysłu na wahania cen hurtowych. Zwracano również uwagę, że konkurencyjność europejskich firm będzie zależeć od dostępu do taniej, czystej energii – w przeciwnym razie produkcja może odpłynąć do USA lub Azji.
Michał Obiegała, prezes BP Polska, powiedział, że:
„Transformacja jest nieunikniona i kosztowna. Europa jest spóźniona, a energetyka oparta na ropie, gazie i węglu budowała się sto lat. Musimy patrzeć na proces pragmatycznie i mówić wprost o konkurencyjności”.
Finansowanie transformacji: banki chcą inwestować, ale rynek potrzebuje elastyczności
Joanna Smolik z BGK podkreśliła, że sektor finansowy dostrzega opłacalność inwestycji transformacyjnych. Projektów jest wiele, szczególnie w obszarze OZE, jednak przyszłość należeć będzie do modeli hybrydowych, łączących produkcję z magazynowaniem energii. Banki są gotowe finansować transformację, lecz jak wskazano nie obejdzie się bez większej elastyczności regulacyjnej, stabilności systemu wsparcia oraz uporządkowania zasad pomocy publicznej i procesu przyłączeń. Smolik dodała, że transformacja jest opłacalna, ale wymaga czasu i przejrzystych zasad gry.
Przemysł potrzebuje taniej energii – i nowych modeli jej konsumpcji
Miguel Ochoa Gimenez z Huawei zwrócił uwagę, że fundamentem przemysłowej dekarbonizacji będą inteligentne sieci oraz technologie magazynowania energii. Jego zdaniem rozwój systemów BESS, automatyzacja sieci i cyfryzacja procesów pozwolą przemysłowi stabilnie funkcjonować przy coraz większym udziale OZE w miksie energetycznym. Podkreślił jednak, że konieczne jest uproszczenie regulacji, które dziś spowalniają najważniejsze inwestycje.
W podobnym kierunku szły wnioski Damiana Bąbki z Qair Polska, który wskazywał, że przewagę konkurencyjną firm będą budować nowe modele konsumpcji energii. Autokonsumpcja, rozproszone wytwarzanie i spółdzielnie energetyczne, a także lokalizowanie zużycia jak najbliżej źródła produkcji mają nie tylko obniżać koszty, ale również zwiększać odporność przedsiębiorstw na wahania rynkowe.
Jak podkreślił, „wygranymi będą ci, którzy potrafią działać elastycznie. Tania energia jest warunkiem rozwoju, a system musi pozwolić na jej lokalną produkcję i zużycie”.
Przemysł wygra tylko wtedy, gdy odważy się inwestować
Z panelu wyłania się obraz europejskiego, w tym polskiego, przemysłu stojącego przed historycznym wyborem.
Transformacja energetyczna jest konieczna, lecz jej koszt i tempo będą zależeć od stabilnych regulacji, przyspieszenia nowych inwestycji, dostępu do taniej i czystej energii, elastyczności rynku oraz możliwości finansowania.
Eksperci podkreślali, że utrzymanie przemysłu w Europie nie będzie możliwe bez zdecydowanego zwiększenia dostępności zielonej energii. Wygrają ci, którzy zrozumieją, że transformacja nie jest kosztem, lecz warunkiem pozostania w globalnej grze.
Jak trafnie podsumowano podczas dyskusji: „Przemysł nie zapyta już, czy transformacja jest potrzebna. On pyta: kto wygra ten wyścig – i kto za niego zapłaci?”.